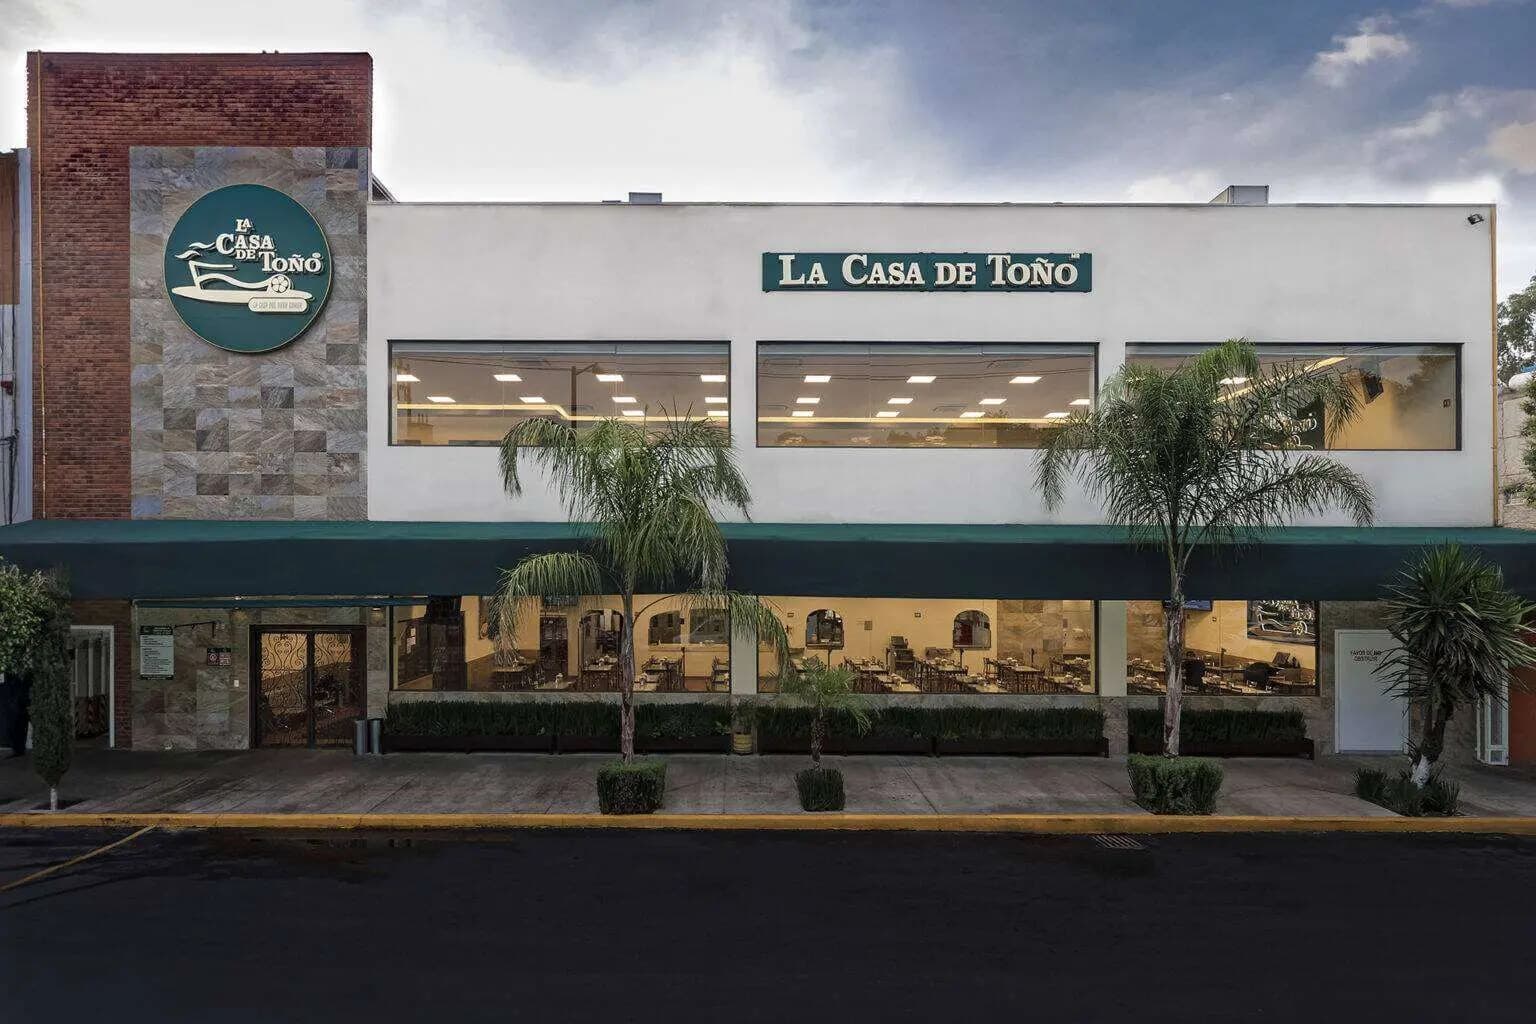
멕시코 외식 브랜드 ‘라 카사 데 토뇨’ 4억 달러 매각설…승부처는 인수 후 확장
멕시코 외식 브랜드 라 카사 데 토뇨(La Casa de Toño)의 잠재적 매각 가격이 4억 달러를 넘는 수준으로 거론됐다. 거래 가격만으로 사업의 가치를 판단하기보다, 인수 뒤 자체 출점과 신규 시장 진출을 통해 더 큰 지역 성장 플랫폼을 만들 수 있는지가 핵심 쟁점이다.
라 카사 데 토뇨의 매각설은 에이알 홀딩스(AR Holdings)의 코스타리카 서브웨이(Subway Costa Rica) 사업 인수, 그루포 누트레사(Grupo Nutresa)의 미모스(Mimo's)와 티오 리코(Tío Rico) 관련 전략과 함께 볼 수 있다. 세 사례의 공통점은 매장을 현재 실적만으로 평가하지 않고, 인수 뒤 확장할 수 있는 사업 기반이자 플랫폼으로 본다는 데 있다.
라 카사 데 토뇨의 경우 제공된 사례 자료에는 실제 거래 조건이나 인수 후 성과가 제시되지 않았다. 따라서 4억 달러라는 숫자만으로 가격의 적정성이나 투자수익률을 단정할 수는 없다. 인수자가 검토할 대상은 개별 매장에 그치지 않고, 자체 점포 확대와 추가 인수, 신규 시장 진출을 이어갈 수 있는 플랫폼인지에 있다.
가격을 가르는 것은 인수 뒤의 사업이다
중앙아메리카 시장은 국가별로 보면 작지만, 지역 단위로 보면 현지 기업을 인수해 추가 확장에 나설 여지가 생긴다. 코스타리카나 파나마, 과테말라에서의 인수가 첫 단계가 되고, 이후 보완적 인수와 지리적 확장, 신제품·서비스 추가로 가치가 커질 수 있다는 논리다.
에이알 홀딩스의 코스타리카 서브웨이 사업 인수는 지역 레스토랑 플랫폼 안에서 브랜드를 통합하는 전략으로 설명된다. 기대 가치는 운영 시너지와 비용 최적화, 성장 가속에서 나온다. 그루포 누트레사의 브랜드 인수 전략도 지역 포트폴리오를 강화하고 상업·물류·유통 효율을 확보하는 방식으로 제시된다.
이런 거래에서 실사의 목적은 법적 위험을 확인하는 데서 끝나지 않는다. 인수자가 매도자보다 사업에서 더 큰 가치를 만들 수 있는지, 그 가설이 재무 모델에서 성립하는지를 검증해야 한다. 과거 EBITDA와 인수 배수만으로는 인수 후 사업의 변화를 설명하기 어렵고, 인수 기업이 해당 자산으로 무엇을 구축할 수 있는지도 함께 살펴야 한다.
실사에서 숫자로 바꿔야 할 질문
먼저 자체 점포나 가맹점을 통해 추가 출점할 수 있는지 확인해야 한다. 출점에 필요한 자본투자와 신규 점포 수를 추산하고, 운영 시너지와 규모의 경제, 공급망 최적화, 공급업체 협상력 강화가 가능한지 검토해야 한다. 미래 성장과 관련된 변수는 가능한 경우 실사 과정에서 수치화해야 한다.
브랜드 인지도와 고객 충성도만 볼 수도 없다. 운영 모델의 확장성, 물류 효율, 공급망의 회복력, 디지털화 수준, 해외 시장 진출 역량을 함께 봐야 한다. 경쟁적 포지셔닝과 시장 접근성, 기술 역량, 인재, 규제 요소, 산업 통합 가능성도 인수 후 현금흐름을 좌우할 수 있는 검토 대상이다.
제공된 사례 자료에는 실제 거래 조건과 인수 후 매출·EBITDA·현금흐름 변화가 제시되지 않았다. 그러므로 라 카사 데 토뇨의 4억 달러를 다른 외식 거래와 직접 비교하기보다, 매도자와 인수자가 추가 출점 여력, 확장 자본, 운영·물류 시너지, 신규 시장 진입 경로를 어떤 수치로 제시하는지부터 확인해야 한다.
매도자가 먼저 정리할 기반
매도자는 지배구조와 신뢰할 수 있는 재무정보를 정비하고 계약·기업 문서를 체계화해야 한다. 창업자 의존도를 낮추고 경영을 전문화하며 적절한 기업 구조를 갖추는 일도 인수자가 사업의 확장 가능성을 검토하는 데 필요한 기반이다.
결국 이 사례에서 확인할 핵심은 4억 달러라는 가격 자체가 아니다. 현재 사업의 실적 옆에 인수 후 출점 계획, 필요한 자본, 시너지 산식, 신규 시장 진입 경로가 함께 제시되는지다.