배달 매출 26% 늘어난 얌 차이나…피자헛 이익률은 13.3%→12.9%
얌 차이나(Yum China)의 2026년 2분기 외배송 매출은 전년 동기보다 26% 늘었고, 회사 레스토랑 매출에서 외배송이 차지하는 비중은 45%에서 54%로 상승했다. 그러나 같은 기간 피자헛의 레스토랑 이익률은 13.3%에서 12.9%로 낮아졌다. 외배송 확대가 매출 성장과 수익성에 서로 다른 영향을 줄 수 있음을 보여주는 대목이다.
얌 차이나는 2026년 상반기 총매출 64억900만 달러를 기록했다. 지난해 같은 기간보다 11% 늘어난 수치다. 영업이익은 7억9500만 달러로 13%, 지배주주 순이익은 5억5300만 달러로 9% 증가했다.
배달 비중은 커졌지만 비용도 늘었다
2026년 2분기 얌 차이나의 외배송 매출은 전년 동기보다 26% 증가했다. 회사 레스토랑 매출에서 외배송이 차지하는 비중은 45%에서 54%로 9%포인트 높아졌다. 매출에서 배달이 차지하는 비중이 절반을 넘긴 셈이다.
KFC의 외배송 매출 비중은 약 54%로 올랐고, 피자헛은 43%에서 52%로 상승했다. 그러나 피자헛 레스토랑 이익률은 전년 동기 13.3%에서 12.9%로 하락했다. 회사는 외배송 매출 비중 상승으로 늘어난 비용을 하락의 주요 원인 중 하나로 설명했다.
피자헛 매장을 운영하는 입장에서는 배달 주문 증가만 볼 수 없다. 배달 매출이 늘어날 때 수수료와 운영비를 반영한 뒤 얼마가 남는지도 함께 계산해야 한다.
피자헛은 낮은 투자비의 WOW 모델을 확대했다
피자헛의 WOW 매장 모델은 기존 클래식 매장보다 단일 매장 투자액을 낮췄다. 투자액은 기존 110만~120만 위안에서 60만~85만 위안으로 줄었다. 출점 초기 자본 부담을 낮추는 구조다.
2026년 2분기 WOW 모델은 100곳이 넘는 신규 도시와 지역에 진입했다. 다만 공개된 수치만으로는 이 모델이 회사 전체 수익성을 얼마나 개선했는지 판단하기 어렵다. 출점을 검토하는 점주는 낮아진 투자액뿐 아니라 실제 점포의 매출과 비용을 별도로 확인해야 한다.
기존 매장에 커피와 간편식을 더했다
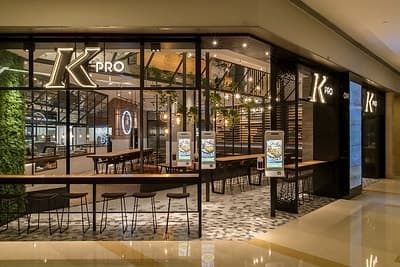
얌 차이나는 기존 매장에 다른 업종을 결합하는 방식도 확대했다. 중국의 커피 브랜드인 켄위에 커피(肯悦咖啡)는 매장 수가 3300개를 넘어섰고, 매출은 전년 동기보다 두 배 이상 증가했다. 간편식 브랜드 KPRO(肯律轻食)는 450개를 넘었으며, 회사의 매장 수 목표는 약 800개로 높아졌다.
켄위에 커피는 모점 매출을 약 중간 한 자릿수만큼 높였고, KPRO는 약 20% 높였다. 두 모델의 자본 지출은 초기 모델보다 각각 약 절반 줄었다. 이 수치는 새 업종을 붙이는 전략이 기존 매장의 매출을 보탤 수 있음을 보여주지만, 점주가 실제 도입 여부를 결정할 때는 추가 설비와 인력 비용을 함께 따져야 한다.
매장 확대와 이익률은 따로 봐야 한다
얌 차이나 산하 레스토랑의 2026년 2분기 동일점포 매출은 전년 동기보다 1% 증가했다. 같은 기간 동일점포 거래량은 14개 분기 연속 증가했고, 전년 동기 대비 증가율은 5%였다. 매장 수와 주문량이 늘어도 배달 비중에 따라 비용 구조가 달라질 수 있다는 점은 피자헛의 이익률에서 확인된다.
출점이나 배달 확대를 검토할 때는 매출 증가율과 함께 투자비, 배달 관련 비용, 점포 이익률을 같은 기준으로 비교해야 한다.